Il suffit désormais de quelques secondes pour régler un café, une chambre d’hôtel ou un plein d’essence. On approche une carte, parfois un téléphone, le terminal émet son petit signal familier et tout paraît achevé. Le geste est devenu si banal que l’on ne voit plus l’architecture financière qui s’anime derrière lui.
Le consommateur repart. Le commerçant, lui, paie le passage.
À chaque transaction correspond une commission, modeste lorsqu’on la regarde isolément, beaucoup moins lorsqu’on l’additionne à des milliers d’autres. Pour une entreprise encaissant plusieurs centaines de milliers d’euros par carte chaque année, quelques dixièmes de point supplémentaires ne relèvent plus de l’épaisseur du trait : ils deviennent une charge d’exploitation.
Un paradoxe mérite alors d’être relevé. Jamais le paiement n’a été aussi rapide, aussi automatisé, aussi dématérialisé. Les terminaux se sont simplifiés, les infrastructures ont gagné en puissance, les volumes ont considérablement augmenté. Pourtant, le coût supporté par le commerçant ne semble pas avoir connu une révolution comparable.
Cette situation en rappelle une autre : celle de la téléphonie mobile française avant 2012.
Quand un nouvel entrant change les règles
À la veille de l’arrivée de Free Mobile, trois opérateurs de réseau occupaient le marché français. La concurrence existait, naturellement, mais l’ARCEP estimait dès 2009 son niveau insuffisant et jugeait utile l’arrivée d’un quatrième opérateur.
Lorsque Free Mobile entre sur le marché en janvier 2012, la rupture ne tarde pas. Les offres sans engagement se multiplient, les opérateurs historiques répliquent et les prix reculent. L’ARCEP mesurera pour 2012 une diminution de 12,6 % des prix des forfaits post-payés et de 28,4 % pour les forfaits sans terminal, en attribuant une partie de cette évolution à la pression concurrentielle.
L’épisode mérite d’être médité, non pour chercher artificiellement un « Free du paiement », mais pour ce qu’il révèle d’un mécanisme économique élémentaire.
Un marché peut compter plusieurs entreprises sans connaître pour autant une concurrence suffisamment disruptive. Celle-ci ne se mesure pas seulement au nombre de logos présents sur une devanture ; elle se mesure à la capacité d’un nouvel acteur à contraindre les autres à revoir leurs prix, leurs services et leurs habitudes.
C’est cette question qu’il faut aujourd’hui poser au paiement électronique.
L’Europe a plafonné l’interchange, pas la facture
L’Union européenne n’est pourtant pas restée inactive.
Le règlement européen 2015/751 a plafonné les commissions d’interchange applicables aux cartes de particuliers à 0,2 % de la valeur de l’opération pour les cartes de débit et à 0,3 % pour les cartes de crédit.
Mais il faut ici se garder d’une confusion.
La commission d’interchange n’est pas le prix final payé par le commerçant.
Le règlement européen distingue d’ailleurs l’interchange fee du merchant service charge, c’est-à-dire de la commission que le commerçant verse à son acquéreur.
Entre les deux interviennent les frais du réseau, ceux de l’acquéreur, le traitement informatique, la prévention de la fraude, différents services et, naturellement, la rémunération des intermédiaires.
Autrement dit, l’Europe a plafonné une composante du prix, non le prix lui-même.
Cette distinction devrait être beaucoup plus intelligible pour le professionnel. Sur chaque transaction, celui-ci devrait pouvoir identifier ce qui relève de l’interchange, du réseau, du traitement technique et de la rémunération de son prestataire.
Il ne s’agit pas de suspecter systématiquement les intermédiaires de pratiquer des marges excessives. Les paiements ont un coût ; leur sécurité également. Mais un marché fonctionne d’autant mieux que celui qui achète sait précisément ce qu’il paie.
Dès lors, une question s’impose : si la numérisation, l’automatisation et l’accroissement considérable des volumes ont permis d’abaisser le coût unitaire de nombreuses opérations, quelle part de ces gains de productivité est réellement revenue au commerçant ?
La question du prix conduit inévitablement à celle de la concurrence. Et celle-ci mène à une autre interrogation : est-il suffisamment facile d’entrer sur ce marché pour venir en contester les tarifs ?
La forteresse prudentielle
Les paiements ne sont évidemment pas une activité commerciale ordinaire. Celui qui intervient dans la circulation de l’argent doit offrir des garanties sérieuses. Sécurité informatique, fonds propres, gouvernance, contrôle interne, lutte contre le blanchiment, protection des fonds : la confiance ne souffre pas l’amateurisme.
En France, fournir habituellement des services de paiement suppose en principe un agrément d’établissement de paiement auprès de l’ACPR. Celle-ci examine notamment le capital initial, les fonds propres prudentiels, les moyens techniques et financiers, la gouvernance et la compétence des dirigeants. Il existe déjà, dans certaines situations, un agrément simplifié : le principe de proportionnalité n’est donc pas étranger au système.
Toutes ces précautions sont légitimes. Elles sont même indispensables.
Mais une réglementation peut être nécessaire dans son principe et produire, par son accumulation, un effet économique que personne n’avait recherché.
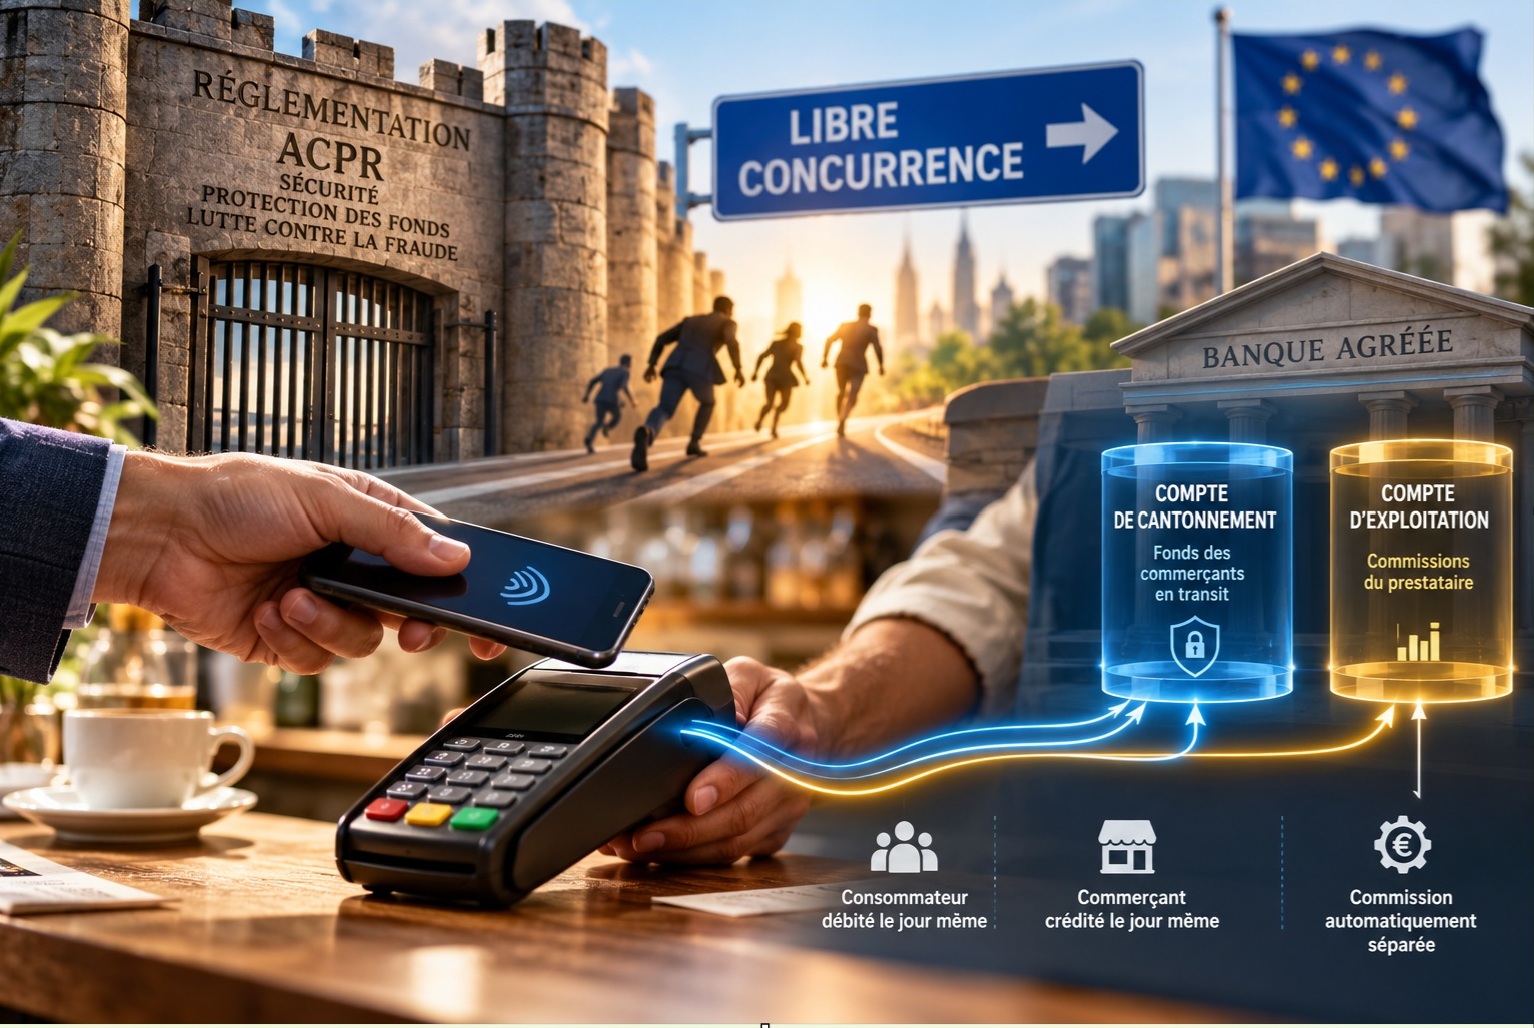
La muraille construite pour empêcher les acteurs fragiles d’entrer peut devenir assez haute pour tenir également les innovateurs à distance.
L’une des solutions consiste alors, pour certains nouveaux entrants, à exercer comme agent d’un prestataire de services de paiement agréé. La voie est plus accessible, mais elle crée une dépendance. Celui qui souhaite proposer une offre nouvelle demeure tributaire d’un acteur agréé pour accéder au marché et à son infrastructure.
Cette dépendance n’est pas seulement juridique ou technique. Elle peut devenir économique lorsque les conditions tarifaires du prestataire principal évoluent et fragilisent le modèle de celui qui dépend de lui.
Le paradoxe apparaît alors dans toute sa netteté : comment faire naître davantage de concurrence lorsque celui qui souhaite concurrencer doit dépendre commercialement de celui qui lui permet d’exister ?
Il faut peut-être ouvrir une troisième voie.
Garantir sans assujettir
Libéraliser ne signifie pas déréglementer.
Ce serait même une erreur de poser le débat en ces termes. La sécurité des paiements ne doit pas être affaiblie pour faciliter l’entrée de nouveaux opérateurs. Il faut chercher exactement l’inverse : rendre l’entrée plus accessible en renforçant la séparation entre le risque financier et la liberté commerciale.
Un statut intermédiaire pourrait ainsi permettre à un opérateur d’exercer sous une surveillance proportionnée à son activité, à condition de disposer d’une garantie délivrée par une banque ou un établissement agréé et d’une assurance professionnelle adaptée aux volumes traités.
La protection des fonds pourrait alors reposer sur une architecture simple.
Un compte spécifique serait ouvert auprès d’une banque commerciale agréée et comporterait deux compartiments juridiquement et comptablement étanches.
Le premier serait un compte de cantonnement. Il accueillerait exclusivement les sommes appartenant aux commerçants pendant leur transit. Ces fonds ne pourraient servir ni au financement de l’exploitation du prestataire, ni à ses investissements, ni à sa trésorerie.
Le principe de cantonnement existe déjà dans le droit des paiements. Il pourrait cependant devenir le socle d’un régime plus largement proportionné permettant à de nouveaux opérateurs d’accéder au marché sans disposer immédiatement de toute l’architecture d’un grand établissement.
À côté fonctionnerait un compte d’exploitation. Celui-ci recevrait exclusivement les commissions définitivement acquises au prestataire, qui en conserverait naturellement la libre disposition.
Prenons une transaction de 100 euros assortie d’une commission de 0,50 euro. Les 99,50 euros appartenant au commerçant seraient orientés vers le circuit protégé ; les 0,50 euro rémunérant le service seraient automatiquement affectés au compte d’exploitation.
La frontière serait simple, visible et infranchissable :
l’argent du commerçant ne serait jamais l’argent du prestataire.
La banque veillerait sur le premier compartiment. Le prestataire administrerait le second. L’assurance couvrirait les risques définis par la réglementation. L’ACPR superviserait le dispositif.
Et les obligations augmenteraient avec les volumes.
Une entreprise traitant quelques millions d’euros ne serait pas soumise d’emblée aux mêmes contraintes qu’un établissement brassant plusieurs milliards. À mesure que l’activité grandirait, les exigences de fonds propres, d’assurance, de contrôle et, le cas échéant, d’agrément progresseraient avec elle.
La réglementation ne serait plus seulement une porte qu’il faut être suffisamment puissant pour franchir. Elle deviendrait un escalier.
Une condition demeure cependant essentielle : l’établissement garant ne devrait pas pouvoir transformer sa fonction prudentielle en pouvoir commercial sur le prestataire.
Garantir n’est pas gouverner.
La banque sécurise les fonds. Le régulateur surveille. L’assurance couvre le risque. Mais le prix, l’innovation, la technologie et la stratégie commerciale demeurent l’affaire de l’entrepreneur.
C’est précisément cette séparation qui permettrait de concilier sécurité financière et liberté économique.
L’argent n’a plus besoin d’attendre
Reste une autre dimension du paiement dont on parle moins : le temps.
Nous vivons dans une économie capable d’autoriser électroniquement une transaction en quelques secondes. Pourquoi accepter alors que l’argent mette davantage de temps à devenir effectivement disponible ?
L’Europe elle-même bouleverse cette vieille temporalité bancaire. Le règlement européen de 2024 sur les virements instantanés prévoit, dans les situations auxquelles il s’applique, que les fonds puissent être mis à la disposition du bénéficiaire en quelques secondes, vingt-quatre heures sur vingt-quatre et tous les jours de l’année.
La technologie existe donc.
On peut dès lors imaginer, parallèlement au paiement traditionnel par carte, des prestations fondées sur un débit et un règlement quasi simultanés : le compte du consommateur est débité ; celui du commerçant est crédité le même jour ou, lorsque l’infrastructure le permet, dans les secondes suivantes ; simultanément, la commission est automatiquement dirigée vers le compte d’exploitation du prestataire.
L’argent n’aurait plus vocation à séjourner inutilement entre celui qui paie et celui auquel il appartient.
Cette évolution peut sembler secondaire lorsqu’on raisonne à l’échelle d’une grande entreprise disposant d’une trésorerie abondante. Elle l’est beaucoup moins pour un restaurateur, un hôtelier, un artisan ou un petit commerçant dont les dépenses et les recettes vivent au rythme de la journée.
Pour eux, vingt-quatre ou quarante-huit heures ne sont pas une abstraction comptable.
Le temps de l’argent fait partie du prix de l’argent.
La concurrence pourrait ainsi porter simultanément sur trois éléments : le coût de la transaction, la qualité du service et la vitesse à laquelle les fonds deviennent disponibles.
Ce serait déjà une autre conception du paiement.
Ouvrir sans fragiliser
Le véritable enjeu apparaît alors plus clairement. Il ne consiste pas à déréglementer le paiement, mais à ouvrir davantage son marché sans diminuer la protection de ceux qui lui confient leur argent.
Sécurité et concurrence ne sont pas deux principes antagonistes. Encore faut-il que les règles destinées à protéger les fonds ne deviennent pas, par leur complexité ou leur coût, une protection indirecte du marché contre ceux qui souhaiteraient y entrer.
C’est tout le sens d’un dispositif gradué.
À la banque reviendrait la protection des fonds cantonnés ; à l’assurance, la couverture du risque ; à l’ACPR, la surveillance prudentielle ; au prestataire, l’innovation et la politique commerciale.
Et au client, enfin, le bénéfice de leur concurrence.
L’Europe a déjà agi sur certaines composantes du prix du paiement. Elle agit désormais sur sa vitesse. Un troisième chantier pourrait s’ouvrir : faciliter l’entrée d’acteurs sérieux, assurés, garantis et techniquement compétents, capables de contester les prix sans affaiblir la sécurité du système.
Car réglementer une commission peut contenir certains excès. La transparence peut les révéler. Mais aucune réglementation ne remplacera complètement cette force singulière qu’est la concurrence lorsqu’elle oblige chacun à justifier son prix.
La question n’est donc pas de savoir s’il faut moins de règles.
Elle est de déterminer quelles règles sont nécessaires, pour quel risque et à partir de quelle taille d’opérateur.
Une réglementation intelligente ne devrait être ni une passoire ni une forteresse. Elle devrait être une porte : suffisamment solide pour écarter l’imprudence, suffisamment accessible pour laisser entrer l’innovation.
Le paiement électronique n’a peut-être pas besoin de moins de règles. Il a besoin de règles qui protègent l’argent sans protéger le marché de ceux qui voudraient le bousculer.
GIGI
Partagez ce contenu / Condividi questo contenuto: