Monsieur le Premier ministre, les économies budgétaires se cherchent parfois jusque dans les poches les plus modestes. Elles pourraient aussi se chercher dans l’application rigoureuse des règles existantes. Le traitement fiscal des réservations hôtelières non honorées, communément appelées « no-show », mérite à cet égard votre attention.
Une chambre réservée, un voyageur absent, une première nuit intégralement prélevée : l’hôtelier encaisse une recette tout en évitant certaines dépenses liées à l’occupation, au ménage ou à la blanchisserie. Ses charges fixes subsistent, certes, et la réservation peut lui avoir fait perdre une autre vente. Mais ces circonstances suffisent-elles à transformer le prix d’une nuitée en indemnité échappant à la TVA ? L’histoire judiciaire apporte une réponse précise.
Le 18 juillet 2007, dans l’affaire Société thermale d’Eugénie-les-Bains, la Cour de justice des Communautés européennes juge que de véritables arrhes, conservées lorsque le client exerce sa faculté de dédit, constituent une indemnité de résiliation hors du champ de la TVA. Le 30 novembre 2007, le Conseil d’État en tire les conséquences et donne raison à l’établissement landais. Cette décision concerne les arrhes indemnitaires ; elle ne consacre pas une dispense générale pour toute réservation non honorée.
Le 10 juin 2022, la cour administrative d’appel de Paris distingue précisément ces arrhes des sommes conservées qui représentent l’intégralité du prix de la prestation : celles-ci sont taxables lorsqu’elles rémunèrent le service contractuellement proposé, malgré la défection du client.
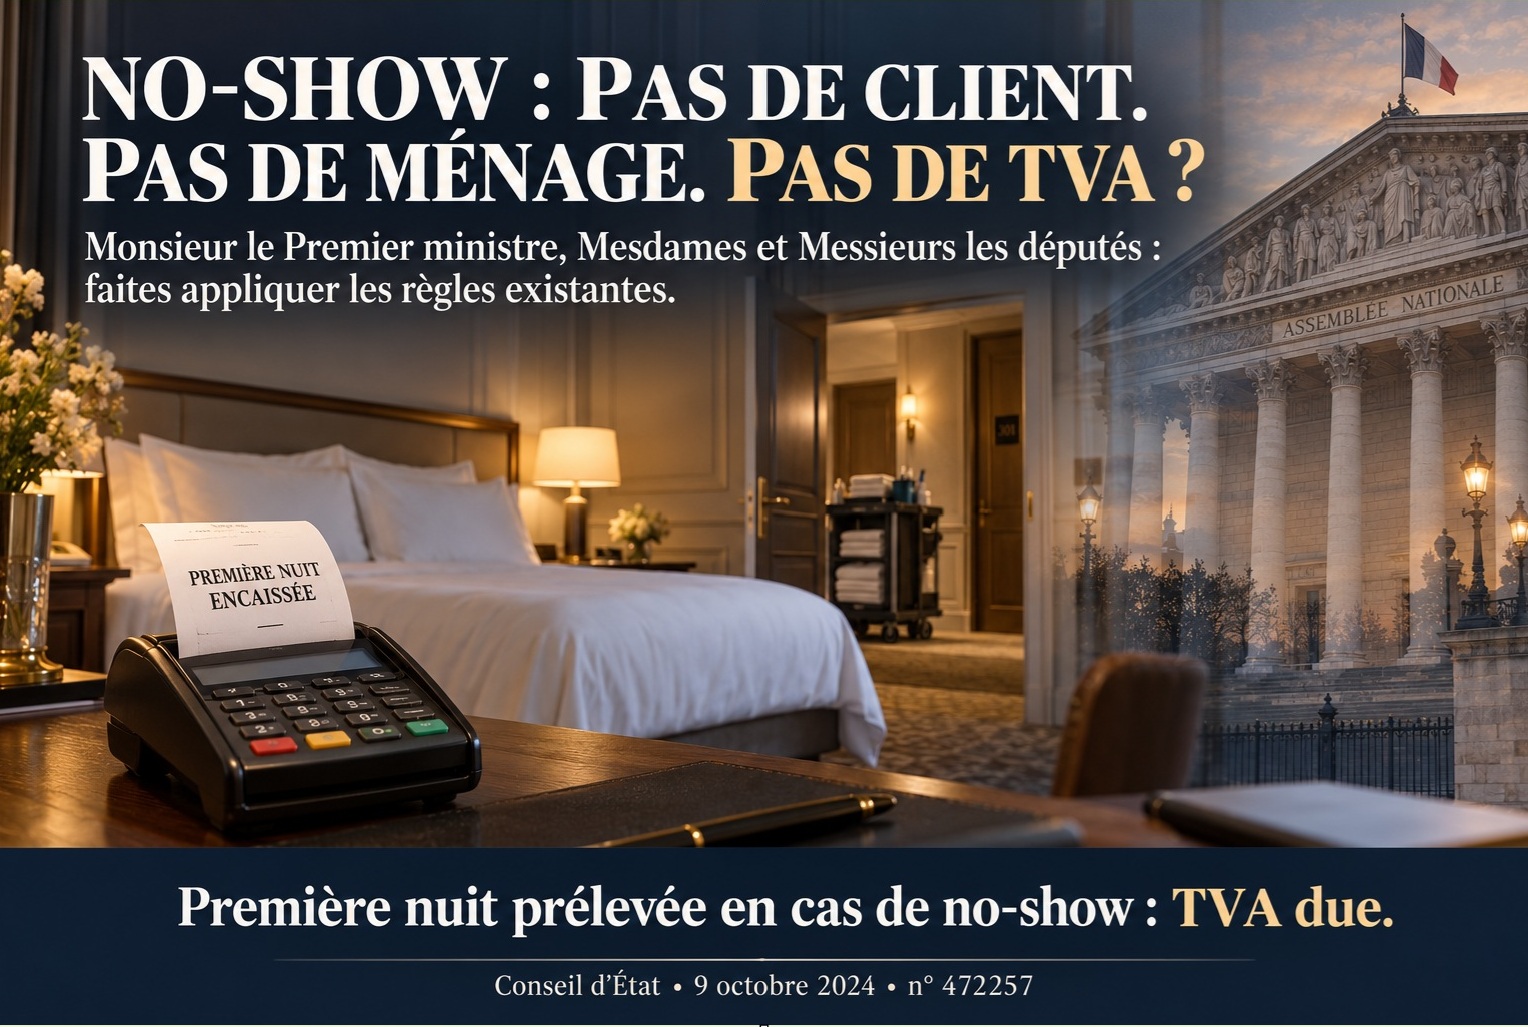
Le 9 octobre 2024, le Conseil d’État confirme cette analyse dans l’affaire Hôtellerie Paris Eiffel Suffren, n° 472257. Lorsqu’une réservation garantie par carte bancaire n’est ni annulée ni honorée, le prélèvement de la première nuit rémunère le droit du client à bénéficier de l’hébergement. La TVA est donc due, même si les conditions générales présentent ce prélèvement comme une « indemnité forfaitaire ». Le vocabulaire du contrat ne commande pas, à lui seul, le régime fiscal.
Monsieur le Premier ministre, la question est désormais celle de l’application effective de cette jurisprudence. Vos services peuvent en rappeler clairement la portée, accompagner les professionnels et vérifier que les sommes taxables sont effectivement déclarées comme telles.
Certains logiciels hôteliers génèrent, lors de la « clôture journalière », une facture de no-show sans TVA : le montant correspondant au prix TTC de la nuitée est alors intégralement enregistré, sans faire apparaître de TVA à reverser.
Le rendement budgétaire de cette démarche reste à établir. Son principe, lui, mérite d’être défendu : avant de demander un effort supplémentaire aux contribuables, assurons-nous que chacun acquitte ce qu’il doit déjà.
Une chambre peut rester vide. L’obligation fiscale, elle, ne disparaît pas avec le voyageur.
Partagez ce contenu / Condividi questo contenuto: