
Au Chili, les fonds de pension les moins risqués viennent de rappeler une vérité que les prospectus préfèrent écrire en petits caractères : sur les marchés, l’épargne peut fondre. Entre janvier et septembre, les fonds de catégorie E — ceux que l’on présente aux prudents comme un abri contre les tempêtes — ont perdu 10,4 % de leur valeur. Quelque 770 000 affiliés sont concernés. Et les paris de leurs gestionnaires sur une baisse des taux américains se sont retournés contre eux : les taux ont monté, les pertes sont estimées à 7,7 milliards de dollars.
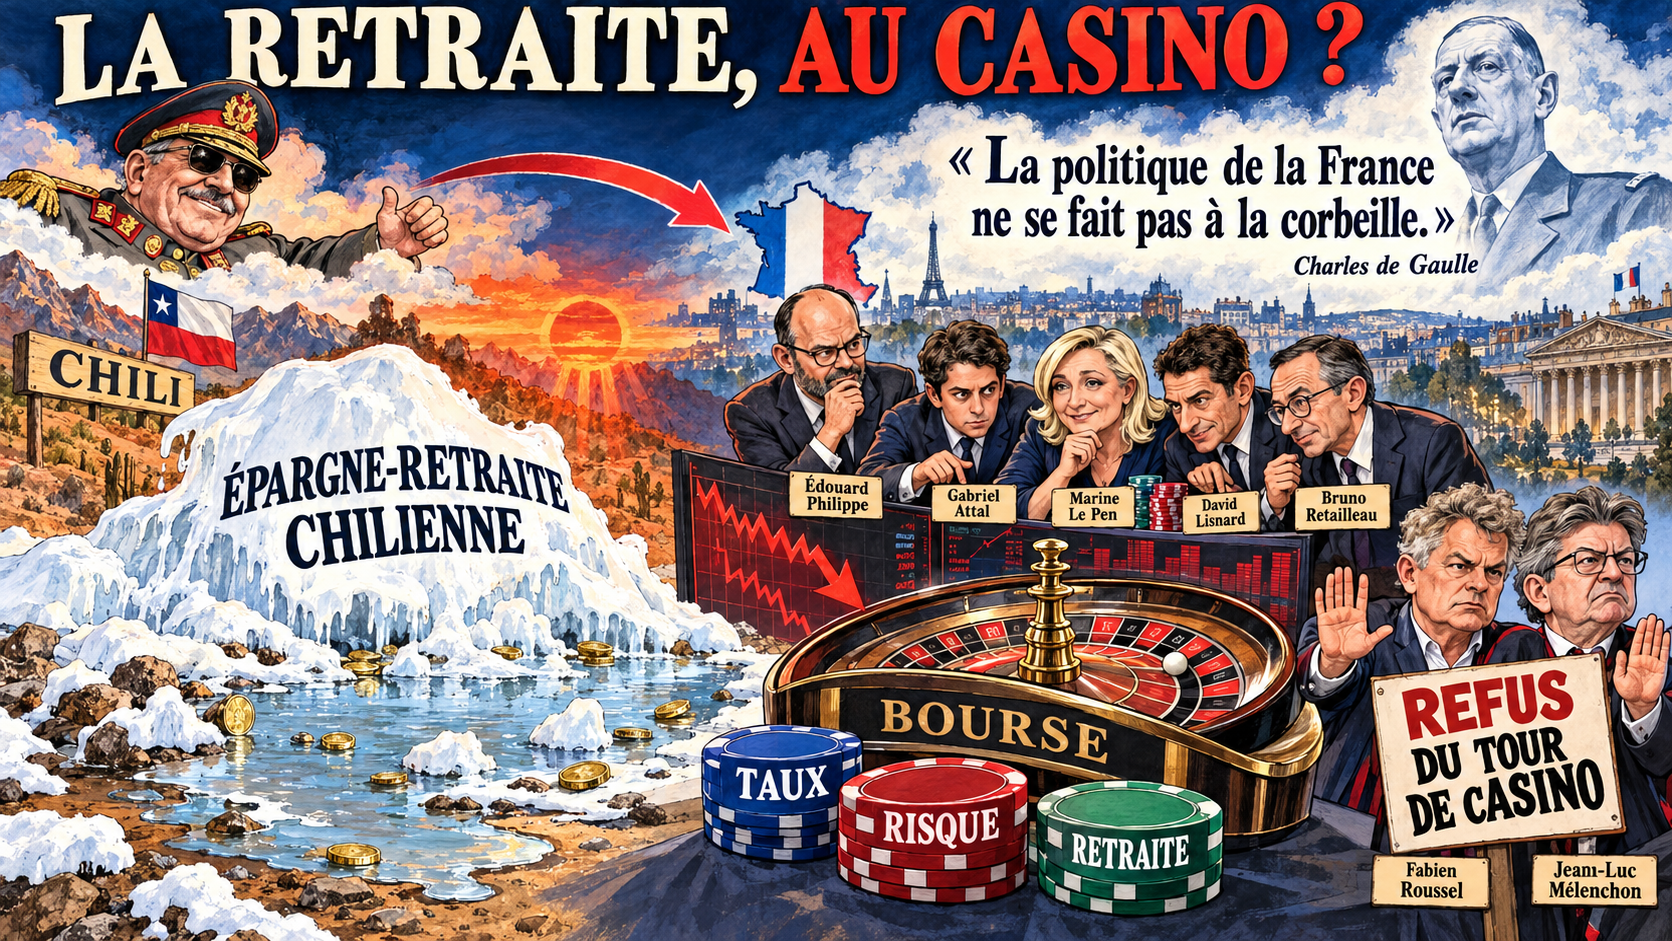
La neige, elle, n’a pas entièrement disparu. Mais elle a fondu assez vite pour laisser les futurs retraités regarder le sol, et les gestionnaires expliquer la météo.
Le gouvernement chilien parle de ressources « gaspillées » et le régulateur enquête sur les sept sociétés privées chargées de les investir. Il devra déterminer si elles ont manqué à leur devoir de prudence. L’affaire pose une question simple, que les promoteurs de la capitalisation escamotent volontiers derrière les courbes ascendantes : quand l’épargne d’une vie est confiée aux marchés, qui répond de la chute ?
Au Chili, le système instauré sous la dictature de Pinochet a remplacé la répartition par des comptes individuels investis par des gestionnaires privés. Chaque travailleur verse une part de son salaire ; son avenir dépend ensuite des rendements, des choix de placement et des caprices de marchés dont il ne maîtrise ni les règles ni les humeurs. La promesse est séduisante : chacun serait propriétaire de sa retraite, et la finance, en servante diligente, ferait fructifier son épargne.
Puis survient un pari raté sur les taux américains. La servante se révèle joueuse ; l’épargnant découvre qu’il avait aussi acheté les jetons.
En France, certains candidats vantent la capitalisation comme une réforme de bon sens, moderne, presque naturelle. Ils en parlent avec la sérénité de ceux qui confient à autrui une fortune qu’ils ne possèdent pas. Il suffirait, nous disent-ils, d’épargner davantage, d’investir mieux, de laisser les marchés travailler. Comme si les marchés ne connaissaient que le travail et jamais l’erreur ; comme si le risque, une fois rebaptisé « rendement », cessait d’être un risque.
Le cas chilien ne prouve pas que toute capitalisation conduit mécaniquement à la ruine. Il rappelle quelque chose de plus embarrassant : même les placements réputés les moins risqués peuvent subir de lourdes pertes lorsque ceux qui les gèrent se trompent. Et une retraite ne se récupère pas comme une mauvaise séance de Bourse. Le salarié, lui, ne peut pas replacer trente années de cotisations après avoir attendu que les taux se redressent.
La répartition a ses fragilités : démographie, emploi, salaires, équilibre entre générations. Elle exige des choix politiques et une économie capable de financer ses engagements. Mais elle repose sur une solidarité organisée, non sur l’espoir qu’un portefeuille traversera chaque crise sans dommage. La capitalisation, elle, individualise la promesse et privatise la décision ; lorsque le pari échoue, elle laisse souvent l’épargnant seul avec son relevé de compte et une explication technique.
Les candidats français qui proposent ce modèle devraient donc parler aussi de ses pertes, de ses frais, de ses garanties et de ceux qui en supporteront les conséquences. Le Chili vient de leur fournir un argument inattendu : dans le grand casino des retraites, même la table réservée aux joueurs prudents peut trembler.
Reste à savoir si, chez nous, les promoteurs de la capitalisation montreront les pertes avec la même éloquence qu’ils montrent les rendements espérés. Le soleil, lui, n’a pas de programme électoral. Il se contente de faire fondre la neige.
GIGI
Partagez ce contenu / Condividi questo contenuto: