
Il suffit qu’une gauche décidée à changer les choses propose de rendre à l’hôpital les moyens de soigner, à l’école ceux d’instruire ou aux ménages un peu d’aisance pour que tombe la question, avec cette gravité satisfaite des évidences que l’on croit définitives : « Où trouverez-vous l’argent ? » L’interrogation est légitime. Son usage sélectif l’est moins. On aimerait entendre la même insistance lorsque des gouvernements renoncent à des recettes certaines au nom d’une prospérité dont les retombées demeurent incertaines. Ceux qui ouvrent une dépense doivent en expliquer le financement ; ceux qui ferment une recette devraient répondre de ce qu’ils espèrent obtenir en échange.
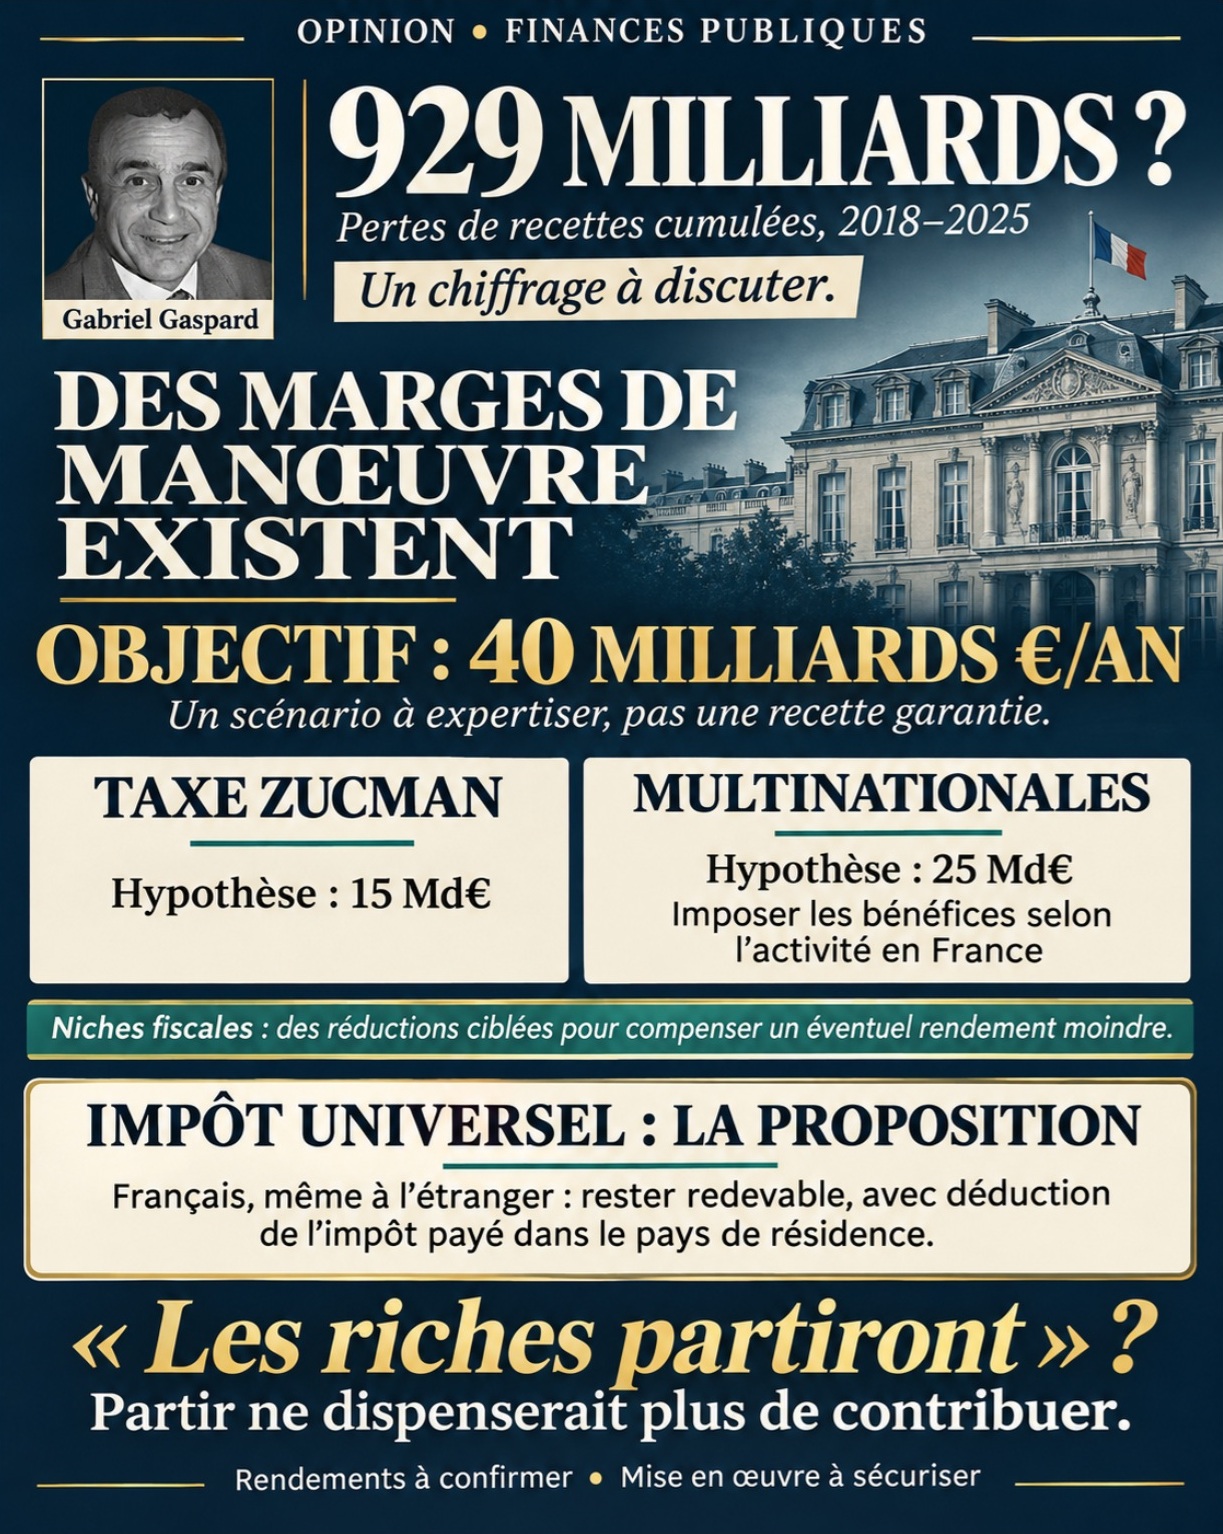
Une tribune de Gabriel Gaspard, publiée dans La Tribune, vient opportunément déplacer le regard. Son auteur avance un montant spectaculaire : 929 milliards d’euros de pertes de recettes cumulées entre 2018 et 2025. Le journal ne passe pourtant ni pour une pépinière de bolcheviques ni pour le dernier refuge du collectivisme. Voilà donc une contribution qui mérite mieux qu’un haussement d’épaules. Elle mérite aussi mieux qu’une adhésion sans examen.
La rubrique « Opinion » accueille une démonstration ; elle ne lui délivre pas un certificat d’infaillibilité. Et puisque l’enjeu consiste précisément à contester le monopole supposé du sérieux budgétaire, autant commencer par appliquer à ses propres arguments la rigueur que l’on réclame aux autres.
Le chiffre de 929 milliards présente plusieurs fragilités. La plus importante tient à sa comparaison avec l’augmentation du produit intérieur brut entre le début et la fin de la période. Additionner huit années de recettes auxquelles l’État aurait renoncé, puis rapprocher cette somme de la différence entre deux PIB annuels, ne permet pas d’affirmer que les réformes auraient coûté davantage que la richesse créée. La progression du PIB entre deux dates n’est pas la production cumulée de huit années. Elle ne dit pas non plus quelle aurait été la croissance en l’absence de ces réformes.
La distinction peut sembler austère. Elle est indispensable : une critique juste dans son intention peut perdre sa force lorsqu’elle demande aux chiffres de prouver ce qu’ils ne mesurent pas.
Le passage consacré à l’impôt sur les sociétés appelle la même vigilance. Selon la Cour des comptes, ses recettes nettes sont passées de 35,7 milliards d’euros en 2017 à 27,4 milliards en 2018. La chute de 60 à 30 milliards évoquée dans la tribune ne correspond donc pas à cette série comparable. Au demeurant, les recettes varient avec les bénéfices, les crédits d’impôt et les mesures exceptionnelles : leur évolution ne suffit pas à isoler l’effet d’une baisse du taux.
Quant aux 15 milliards concernant les réductions et crédits d’impôt sur le revenu, le Conseil des prélèvements obligatoires les présente comme un coût pour 2024, non comme une économie intégralement réalisable. Une partie accompagne les familles, la vieillesse ou la dépendance. On ne saurait les effacer d’un trait de plume sans regarder ceux qui en bénéficient et les besoins auxquels ils répondent.
S’ajoutent les précautions ordinaires de toute comptabilité sérieuse : respecter la montée en charge des réformes, distinguer les dispositifs anciens des décisions nouvelles, éviter de compter deux fois une exonération déjà comprise dans les aides aux entreprises. La proximité entre un total de recettes estimées perdues et la progression de la dette ne suffit pas davantage à établir que le premier explique la seconde.
Ces réserves conduisent à écarter les 929 milliards comme preuve acquise. Elles ne font pas disparaître la question que l’article soulève : quelle part de notre impuissance budgétaire avons-nous nous-mêmes organisée ?
Car les caisses publiques ne sont pas seulement soumises aux intempéries économiques. Leur contenu dépend de décisions sur les contribuables sollicités, les avantages consentis et les dépenses maintenues. Présenter ensuite leur état comme une fatalité revient à faire oublier les arbitrages qui l’ont produit.
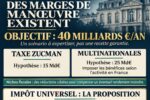
La fiscalité des grandes fortunes offre un premier terrain de discussion. La proposition inspirée des travaux de Gabriel Zucman vise à garantir, pour les patrimoines nets supérieurs à 100 millions d’euros, une imposition personnelle minimale équivalant à 2 % de leur valeur. Les impôts retenus dans le dispositif seraient déduits : il s’agit d’un complément jusqu’au plancher, et non d’une ponction uniforme ajoutée à toutes les contributions existantes.
Gabriel Zucman en estime le rendement à 15 à 25 milliards d’euros annuels. Une évaluation du Trésor, rapportée par le Sénat, aboutit à une fourchette sensiblement inférieure après prise en compte des réactions des contribuables. La controverse existe ; elle doit être exposée. Retenir 15 milliards constitue donc une hypothèse de travail, pas une recette que l’on pourrait inscrire sans autre examen au bas d’un budget.
Vient aussitôt l’objection familière : les riches partiront.
Elle mérite une réponse plus construite qu’une résignation anticipée. Un impôt différentiel fondé sur la nationalité aurait précisément pour vocation de maintenir, selon les conditions retenues, une obligation contributive après le départ. Le contribuable français installé à l’étranger resterait redevable d’un éventuel complément, après déduction de l’impôt comparable acquitté dans son pays de résidence. Le déménagement ne ferait plus disparaître, à lui seul, le lien fiscal.
Une telle réforme exigerait de traiter les conventions internationales, le recouvrement et le champ des personnes concernées. Son rendement demeure insuffisamment documenté pour lui attribuer une somme supplémentaire. Mais le principe répond à l’objection : partir ne dispenserait plus nécessairement de contribuer. La liberté de circuler serait préservée ; l’avantage fiscal du départ pourrait être réduit.
Le second levier concerne les multinationales. Toutes ne se soustraient pas à l’impôt, et la formule selon laquelle elles ne paieraient rien serait abusive. Le problème apparaît lorsque les bénéfices déclarés en France se trouvent artificiellement réduits par des transferts au sein des groupes, alors même que leur activité française demeure substantielle.
L’idée consiste à rapprocher l’imposition de cette activité réelle : considérer le bénéfice mondial du groupe, en attribuer une part à la France selon des critères définis, puis tenir compte des impôts déjà acquittés. Les défenseurs de cette approche avancent un potentiel de 26 milliards d’euros par an. Une hypothèse arrondie à 25 milliards reste donc proche de leur estimation ; elle demeure ambitieuse et dépend de la construction juridique et économique du dispositif.
Quinze milliards d’un côté, vingt-cinq de l’autre : voilà un scénario de 40 milliards annuels à expertiser. Si les rendements s’avéraient inférieurs, une réduction ciblée de certaines niches fiscales pourrait contribuer à combler l’écart. Encore faudrait-il identifier les avantages concernés, chiffrer les gains et vérifier leurs effets. Le mot « rabot » ne crée pas davantage de recettes que le mot « ruissellement » ne crée de prospérité.
Cette exigence s’applique aussi aux aides aux entreprises. Le Sénat les évaluait pour 2023 à 211 milliards dans un périmètre large, et à 108 milliards dans un périmètre restreint. Ces sommes ne sont ni entièrement disponibles ni additionnables aux niches fiscales. Leur ampleur justifie néanmoins un examen suivi des résultats obtenus. Une aide qui déclenche un investissement utile mérite d’être défendue ; celle qui finance une décision déjà prise mérite d’être révisée.
Quarante milliards ne régleraient pas toutes les difficultés françaises. Une partie devrait contribuer à réduire le déficit, une autre pourrait soutenir les priorités collectives. Mais cet objectif, soumis à une expertise contradictoire, ouvrirait un débat autrement plus fécond que l’annonce perpétuelle de sacrifices sans alternative. Il pourrait être poursuivi sans demander encore aux ménages modestes de réparer les comptes.
La rigueur impose de discuter les 929 milliards. Elle impose également de regarder les ressources possibles avec autant d’attention que les dépenses à retrancher. On ne devient pas bolchevique en demandant à un avantage fiscal de justifier son existence. On commence simplement à prendre les comptes publics au sérieux.
Alors, où trouver l’argent ? La question demeure. Mais elle ne peut plus servir à clore la conversation avant qu’aient répondu ceux qui ont choisi de s’en priver.
GIGI
Partagez ce contenu / Condividi questo contenuto: